On this page
- La brecha oculta en las pólizas estándar para propietarios
- Cómo funcionan los precios y deducibles del seguro de terremotos
- Evaluación de su riesgo personal y proximidad a las fallas
- Inquilinos, condominios y casas móviles: lo que necesita
- Cómo decidir si la cobertura de terremotos es adecuada para usted
- Preguntas Frecuentes
¿Necesita seguro de terremotos? Una guía en español sencillo
Descubra cómo funciona el seguro de terremotos, qué excluyen las pólizas estándar, cómo se calculan los deducibles y si su propiedad necesita cobertura.
La brecha oculta en las pólizas estándar para propietarios
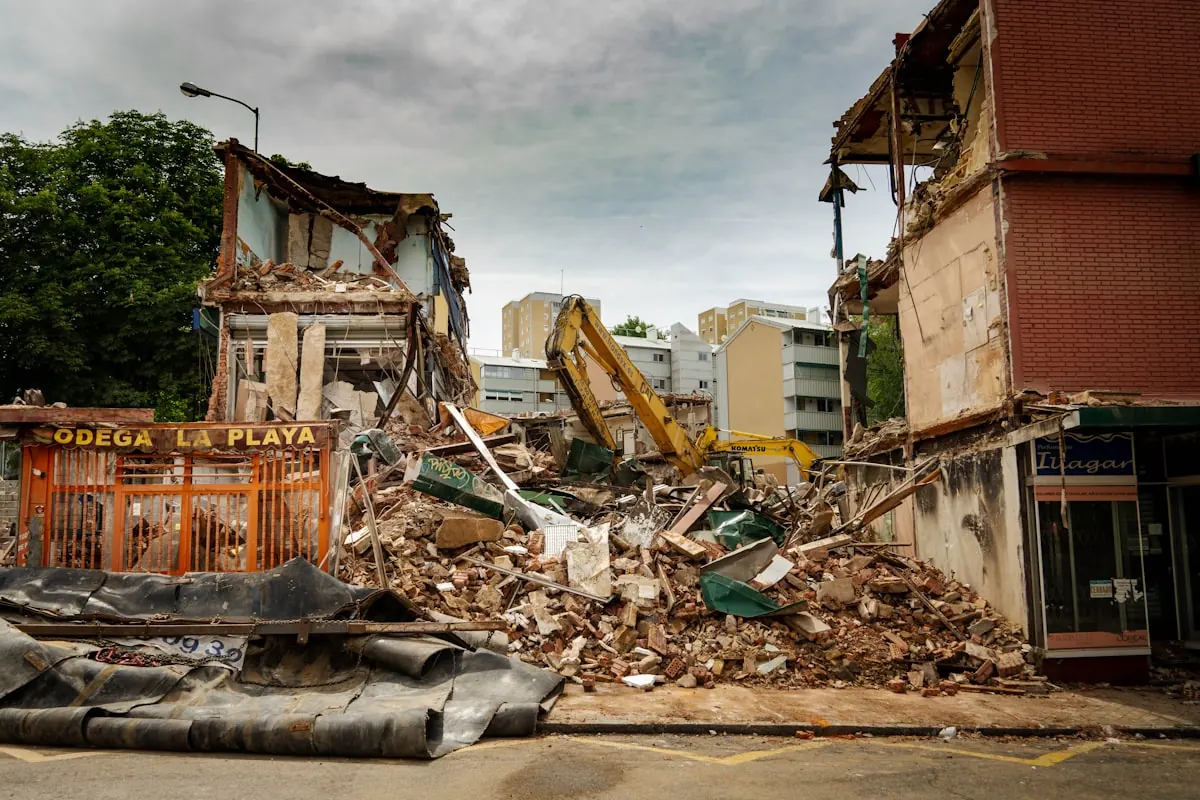
La mayoría de los propietarios asumen que su póliza estándar cubre el movimiento del suelo, pero las pólizas estándar excluyen explícitamente los daños causados por la actividad sísmica. Sin un seguro de terremotos dedicado, los daños estructurales por rupturas de fallas, asentamiento del suelo o licuefacción recaen por completo sobre sus hombros. Si un evento importante sacude su región, su seguro de hogar principal pagará cero dólares para reparar sus cimientos o paredes.
La exclusión existe porque los eventos sísmicos crean reclamaciones simultáneas y generalizadas que pueden agotar las reservas de capital de una aseguradora. A diferencia de los incendios o robos localizados, un solo temblor puede afectar a decenas de miles de hogares en toda un área metropolitana en cuestión de segundos. Las aseguradoras separan este riesgo en pólizas independientes o endosos opcionales para mantener las primas del seguro de hogar estándar en niveles manejables para todos.
Los daños por incendio provocados por un sismo representan una rara excepción a esta regla general. En muchos estados, las pólizas estándar para propietarios cubrirán los daños por incendio causados por tuberías de gas rotas tras un temblor, incluso si los daños por temblor están excluidos. Sin embargo, establecer dónde terminan los daños por temblor y dónde comienzan los daños por incendio suele generar complejas disputas en las reclamaciones y tiempos de procesamiento prolongados.
Los gastos adicionales de subsistencia, como los costos de alquiler temporal mientras su hogar se reconstruye, también están excluidos en las pólizas estándar si los daños subyacentes provienen de un temblor sísmico. Conocer estas brechas le permite evaluar si añadir una cobertura complementaria a su póliza tiene sentido financiero para su presupuesto familiar.
Cómo funcionan los precios y deducibles del seguro de terremotos
Comprender cómo se estructura el seguro de terremotos evita sorpresas desagradables durante el proceso de reclamación. A diferencia de las pólizas de seguro de propiedad estándar que cuentan con un deducible fijo en dólares como $1,000 o $2,500, las pólizas sísmicas calculan los deducibles como un porcentaje de su límite total de cobertura. Este porcentaje suele oscilar entre el 5% y el 25% según su estado, región y perfil de riesgo.
Si su vivienda está asegurada por $500,000 y su póliza cuenta con un deducible del 15%, usted debe asumir $75,000 en reparaciones estructurales de su propio bolsillo antes de que comiencen los pagos del seguro. Esta estructura significa que la póliza funciona principalmente como una protección catastrófica más que como una herramienta para reparaciones estéticas menores. Las grietas pequeñas en paneles de yeso o retoques menores en la chimenea por lo general estarán muy por debajo de su umbral de deducible.
La cobertura de la póliza suele dividirse en tres bloques distintos: vivienda, bienes personales y pérdida de uso. En muchas pólizas, cada bloque tiene su propio deducible independiente, aunque algunas aseguradoras modernas ofrecen deducibles únicos combinados. La cobertura de vivienda aborda elementos estructurales como cimientos, marcos y techos, mientras que los bienes personales cubren muebles, electrodomésticos y ropa.
Las primas anuales varían drásticamente según la ubicación, el tipo de construcción y las condiciones locales del suelo. Una casa con estructura de madera construida sobre roca sólida en una zona de riesgo moderado puede costar unos pocos cientos de dólares al año para asegurar. Por el contrario, un edificio de mampostería no reforzado construido sobre suelo de relleno blando cerca de una línea de falla activa puede incurrir en miles de dólares en primas anuales.
Evaluación de su riesgo personal y proximidad a las fallas
Determinar si necesita cobertura comienza con una evaluación precisa de su geología local y factores de riesgo estructural. La proximidad a zonas de fallas activas sirve como el principal factor de riesgo, pero la composición del suelo juega un papel igualmente crucial. Las propiedades construidas sobre relleno sin compactar, antiguos lechos de lagos o suelos con nivel freático alto enfrentan riesgos de licuefacción que amplifican la gravedad del temblor. Puede inspeccionar la actividad global reciente en nuestro mapa de terremotos en tiempo real para observar las tendencias sísmicas activas en su región.
Los materiales de construcción y la antigüedad de la propiedad influyen significativamente en la vulnerabilidad estructural durante un sismo importante. Las casas unifamiliares con estructura de madera son naturalmente flexibles y por lo general funcionan bien durante el movimiento del suelo, mientras que las estructuras de ladrillo o concreto no reforzado sufren fallas frágiles graves. Las viviendas construidas antes de las actualizaciones modernas de los códigos de construcción sísmica, típicamente antes de 1980 en California o antes de 1990 en el noroeste del Pacífico, a menudo requieren modificaciones estructurales para sobrevivir a sacudidas graves.
Las medidas de acondicionamiento, como atornillar el marco de la casa a su cimiento de concreto y reforzar los muros cripple, reducen sustancialmente el riesgo de colapso estructural. Muchos proveedores de seguros ofrecen descuentos en las primas que van del 10% al 30% por acondicionamientos sísmicos verificados. Invertir en pernos de anclaje para los cimientos no solo protege su seguridad física, sino que también reduce los costos de seguro a largo plazo.
El riesgo regional se extiende mucho más allá de California y la costa oeste. La Zona Sísmica de Nuevo Madrid en el centro de los Estados Unidos, el Frente Wasatch en Utah y partes de Carolina del Sur poseen registros históricos de sismos potentes. Los propietarios de viviendas en estas regiones con frecuencia subestiman su exposición debido a los largos intervalos entre eventos históricos importantes.
Inquilinos, condominios y casas móviles: lo que necesita
Los inquilinos y propietarios de condominios a menudo asumen erróneamente que no necesitan protección sísmica porque no son dueños de la estructura principal del edificio. Para los inquilinos, las pólizas de bienes personales se pueden comprar por una fracción de las tarifas completas para propietarios, costando a menudo menos de $100 al año. Reemplazar electrodomésticos, muebles y artículos personales dañados tras un evento importante puede resultar financieramente agotador sin cobertura.
Los propietarios de condominios enfrentan una situación compleja que involucra estructuras de edificios compartidas y pólizas maestras de la asociación de propietarios (HOA). Si bien la póliza maestra de su HOA puede cubrir la estructura del edificio y las áreas comunes, a menudo conlleva un deducible maestro elevado. Si un terremoto importante daña el complejo, la junta de la HOA puede emitir una evaluación de pérdidas a cada propietario de unidad para cubrir ese enorme deducible.
La cobertura especializada de evaluación de pérdidas para condominios ayuda a proteger a los propietarios individuales contra estas facturas inesperadas de miles de dólares de la HOA. Las pólizas estándar para unidades de condominio cubren paredes interiores, accesorios de cocina y pertenencias personales, pero requieren complementos explícitos para eventos sísmicos. Revisar los estatutos de su HOA junto con su agente de seguros ayuda a identificar dónde termina la responsabilidad de la asociación y dónde comienza la responsabilidad personal.
Los propietarios de casas móviles y viviendas fabricadas también deben tomar precauciones adicionales. Estas estructuras pueden deslizarse de sus cimientos de pilares durante un temblor moderado si carecen de sistemas adecuados de anclaje. Añadir pólizas especializadas en terremotos para casas móviles garantiza la cobertura tanto para los gastos de renivelación como para los costos de reparación estructural.
Cómo decidir si la cobertura de terremotos es adecuada para usted
Decidir si comprar cobertura se reduce a sopesar las posibles pérdidas financieras frente a la tolerancia al riesgo y el presupuesto de su hogar. Si una falla estructural grave le obligara a la insolvencia financiera o al embargo hipotecario, contar con una póliza con deducible alto actúa como una red de seguridad vital. Puede revisar estrategias de seguridad más amplias en nuestra guía completa de preparación ante terremotos para fortalecer la resiliencia general.
Comience solicitando estimaciones de cotización a su aseguradora de hogar actual o a las autoridades estatales dedicadas, como la Autoridad de Terremotos de California para los residentes de California. Compare diferentes porcentajes de deducible para encontrar un equilibrio entre primas anuales asequibles y costos de bolsillo manejables durante un desastre. Asegúrese de que el límite de cobertura de pérdida de uso cubra al menos de 12 a 24 meses de costos de alquiler local.
Si los costos de la póliza resultan prohibitivos en zonas de alto riesgo, concentre sus recursos en la mitigación física. Acondicionar su hogar, asegurar calentadores de agua, sujetar muebles pesados y mantener un fondo de reserva de emergencia brindan una protección sustancial incluso si el seguro formal está fuera de su alcance. El acondicionamiento físico reduce el riesgo de colapso estructural, manteniendo a su familia segura mientras conserva su patrimonio.
Reevalúe su decisión de seguro cada pocos años o cada vez que realice remodelaciones en su hogar. Actualizar los refuerzos estructurales o pagar el capital de su hipoteca altera su perfil de riesgo financiero con el tiempo. Mantenerse informado sobre el riesgo geológico y las opciones de pólizas le permite proteger a su familia y su futuro financiero con confianza.
Lecturas Relacionadas
Mapa de terremotos en tiempo real
Explore eventos sísmicos activos en un mapa interactivo global en 3D.
Guía de preparación ante terremotos
Aprenda pasos prácticos para proteger su hogar y a su familia antes de que comience el temblor.
Reglas de seguridad ante terremotos
Domine técnicas de seguridad esenciales como Agacharse, Cubrirse y Sujetarse.
FAQ
Frequently Asked Questions
¿El seguro de hogar normal cubre los daños por terremotos?
No, las pólizas estándar de seguro para propietarios e inquilinos casi siempre excluyen los daños causados por terremotos, licuefacción del suelo y asentamiento del terreno. Debe comprar una póliza separada o añadir un endoso para obtener cobertura sísmica.
¿Cómo se calculan los deducibles del seguro de terremotos?
A diferencia de los deducibles estándar basados en un monto fijo en dólares, los deducibles de las pólizas de terremotos se calculan como un porcentaje del límite total asegurado de la vivienda, típicamente entre el 5% y el 25%. En una casa asegurada por $400,000 con un deducible del 10%, usted paga los primeros $40,000 de las reparaciones.
¿Vale la pena el seguro de terremotos?
Depende de su proximidad a las fallas, la construcción de la vivienda, el tipo de suelo y su nivel de patrimonio. Si un daño estructural importante destruyera su estabilidad financiera, generalmente se recomienda contar con la protección de una póliza catastrófica.
¿El seguro de terremotos cubre los bienes personales?
Sí, la mayoría de las pólizas de terremotos incluyen cobertura de bienes personales para muebles, electrodomésticos y ropa, aunque los artículos personales suelen tener su propio porcentaje de deducible independiente.
¿Acondicionar mi hogar puede reducir la prima de mi seguro de terremotos?
Sí, la instalación de pernos de anclaje en los cimientos, refuerzos en los muros cripple y válvulas de cierre sísmico puede otorgar descuentos en las primas de entre el 10% y el 30% por parte de las aseguradoras participantes.
Rastree el riesgo sísmico cerca de usted en tiempo real
Monitoree temblores globales y consulte la actividad de las líneas de falla alrededor de su hogar con la aplicación Earthquake Globe.