你需要地震保险吗?一份通俗易懂的指南
了解地震保险如何运作,标准保单排除哪些内容,免赔额如何计算,以及您的财产是否需要承保。
标准房屋保险中的隐形漏洞
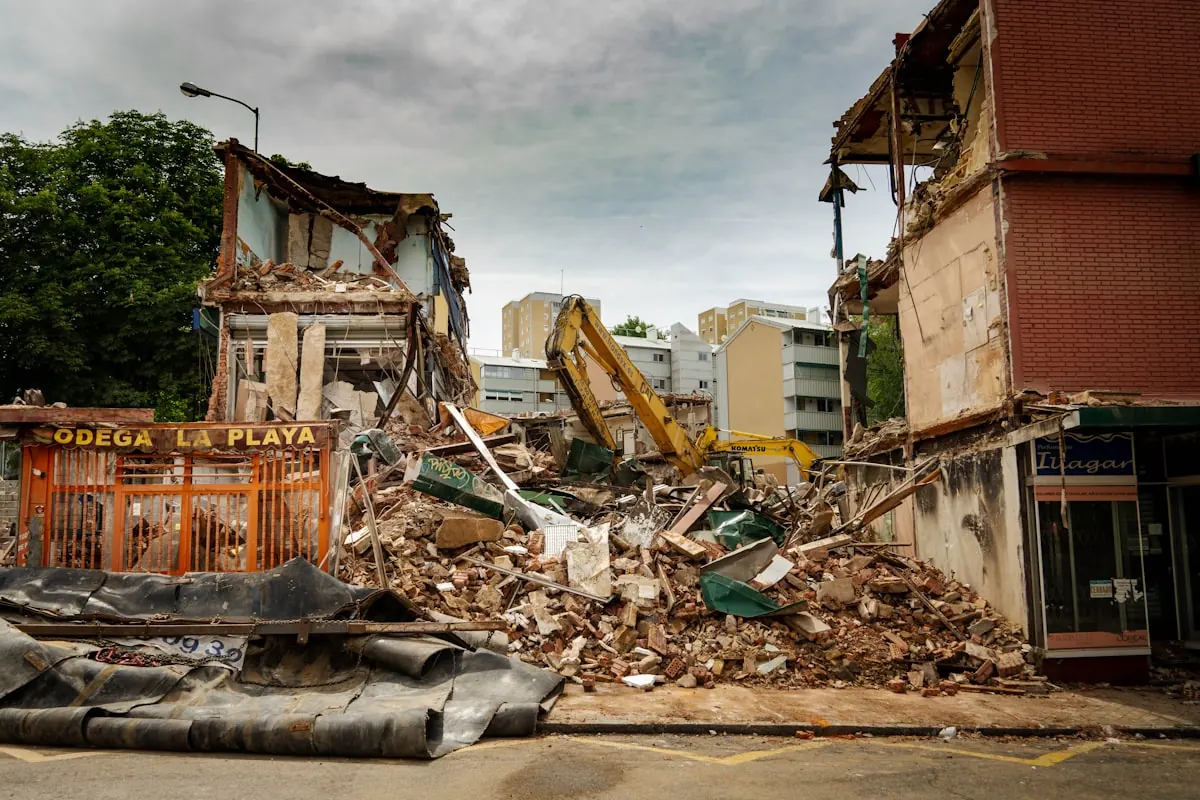
大多数业主认为他们的标准保单涵盖地面震动,但标准房屋保险明确排除地震活动造成的损害。如果没有专门的地震保险,由断层破裂、地面沉降或土壤液化造成的结构性损害将完全由您承担。如果您的地区发生重大地震,您的主要房屋保险将不会为修复您的地基或墙壁支付任何费用。
这种排除条款之所以存在,是因为地震事件会同时造成广泛的索赔,这可能会给保险公司的资本储备带来压力。与局部火灾或入室盗窃不同,一次震动可以在几秒钟内影响整个大都市地区的数万户家庭。保险公司将这种风险分离为独立的保单或可选附加条款,以使所有人的标准房屋保单保费保持在可管理的水平。
地震引发的火灾损害是这一普遍规则的一个罕见例外。在许多州,标准房屋保险将涵盖因震动后燃气管道破裂引起的火灾损害,即使震动损害被排除在外。然而,确定震动损害何时结束以及火灾损害何时开始,往往会导致复杂的索赔纠纷和漫长的处理时间。
如果房屋损坏是由地震震动引起的,标准保单也排除额外的生活费用,例如房屋重建期间的临时租金。了解这些漏洞可以帮助您评估增加补充保单承保范围是否对您的家庭预算有经济意义。
地震保险的定价和免赔额机制
了解地震保险的结构可以避免在索赔过程中出现不愉快的意外。与标准财产保险保单(例如1,000美元或2,500美元的固定美元免赔额)不同,地震保单将免赔额计算为总承保限额的百分比。这个百分比通常介于5%到25%之间,具体取决于您所在的州、地区和风险状况。
如果您的住宅投保了500,000美元,并且您的保单规定了15%的免赔额,那么在保险开始赔付之前,您必须自行承担75,000美元的结构维修费用。这种结构意味着该保单主要作为灾难性保护而非小修小补的工具。小的石膏板裂缝或烟囱的小修补通常会远低于您的免赔额门槛。
保险通常分为三个不同的类别:住宅、个人财产和使用损失。在许多保单中,每个类别都有各自独立的免赔额,尽管一些现代保险公司提供合并的单一免赔额。住宅承保范围包括地基、框架和屋顶等结构性要素,而个人财产则涵盖家具、电子产品和衣物。
年度保费因地点、建筑类型和当地土壤条件而差异巨大。在适度风险区坚固基岩上建造的木框架房屋,每年可能只需几百美元的保险费用。相反,在活动断层线附近软填土上建造的无钢筋砖石建筑,每年可能需要数千美元的保费。
评估您的个人风险和断层邻近度
确定您是否需要保险首先要准确评估您当地的地质和结构风险因素。靠近活动断层区是主要风险因素,但地面构成也起着同样关键的作用。建在未经压实的填土、古代湖床或高地下水位土壤上的房产面临液化风险,这会加剧震动烈度。您可以在我们的实时地震地图上查看近期全球活动,以观察您所在地区的活跃地震趋势。
建筑材料和建造年代在强震中显著影响结构的脆弱性。木结构独栋住宅天然柔韧,在地面震动中表现良好,而无钢筋砖或混凝土结构则会遭受严重的脆性破坏。在现代抗震建筑规范更新之前建造的房屋, 通常是加州1980年以前或太平洋西北地区1990年以前建造的房屋, 通常需要进行改造以在强烈震动中幸存。
将房屋框架固定到混凝土基础上并加固短墙等改造措施,可大幅降低结构倒塌风险。许多保险公司为经过验证的抗震改造提供10%至30%的保费折扣。投资地基锚栓不仅保护您的身体安全,还能降低长期保险成本。
区域风险远超加州和西海岸。美国中部的马德里新地震带、犹他州的瓦萨奇山前区以及南卡罗来纳州的部分地区都拥有强大的历史地震记录。这些地区的房主由于重大历史事件间隔时间长,经常低估他们的风险暴露。
租房者、公寓和移动房屋:您需要了解什么
租户和公寓业主常错误地认为他们不需要抗震保护,因为他们不拥有主要建筑结构。对于租房者,可以以房主保费的一小部分购买个人财产保单,通常每年花费不到100美元。在重大事件后更换受损的电子产品、家具和个人物品,如果没有保险,可能会造成巨大的经济负担。
公寓业主面临的复杂情况涉及共享建筑结构和业主协会(HOA)主保单。虽然您的HOA主保单可能涵盖建筑物框架和公共区域,但它通常带有很高的主免赔额。如果一次大地震损坏了建筑群,HOA董事会可能会向每个单元业主发出损失评估,以支付这笔巨额免赔额。
专业的公寓损失评估承保范围有助于保护个体单元业主免受这些意想不到的数千美元HOA账单的影响。标准公寓单元保单涵盖内墙、厨房设备和个人物品,但需要明确的地震事件附加条款。与您的保险代理人一起审查您的HOA章程有助于确定协会责任的终点和个人责任的起点。
移动房屋和预制房屋的业主也必须采取额外的预防措施。如果这些结构缺乏足够的系固锚定系统,它们在中度震动期间可能会从桩基上滑落。增加专门的移动房屋地震保单可确保涵盖重新找平费用和结构维修费用。
如何判断地震保险是否适合您
决定是否购买保险,归根结底是权衡潜在的经济损失与您的家庭风险承受能力和预算。如果一次重大的结构性破坏会导致您陷入财务困境或止赎,那么购买高免赔额保单将是一个至关重要的安全网。您可以在我们的完整地震准备指南中查看更广泛的安全策略,以增强整体韧性。
首先向您当前的房屋保险公司或专门的州当局(例如加州居民可向加州地震局)索取报价估算。比较不同的免赔额百分比,以在可负担的年度保费和灾害期间可管理的自付费用之间找到平衡。确保使用损失承保限额至少涵盖12至24个月的当地租房费用。
如果在高风险地区保单费用过高,请将您的资源集中于物理减灾措施。对房屋进行改造、固定热水器、捆绑重型家具以及维持应急储备基金,即使无法获得正式保险,也能提供实质性保护。物理改造可降低结构倒塌风险,在保护家人安全的同时保全您的资产。
每隔几年或每当您进行房屋翻新时,重新评估您的保险决定。更新结构支撑或偿还抵押贷款本金会随着时间的推移改变您的财务风险状况。了解地质风险和保险选择,让您能够自信地保护您的家人和财务未来。
相关阅读
FAQ
Frequently Asked Questions
普通房屋保险是否涵盖地震损害?
不,标准房屋和租户保险保单几乎总是排除地震、土壤液化和地面沉降造成的损害。您必须购买单独的保单或添加附加条款才能获得地震承保。
地震保险的免赔额是如何计算的?
与基于美元的标准免赔额不同,地震保单的免赔额是根据您的总住宅保险限额的百分比计算的,通常在5%到25%之间。对于投保40万美元,免赔额为10%的房屋,您需支付前4万美元的维修费用。
地震保险值得购买吗?
这取决于您与断层的邻近度、房屋结构、土壤类型和资产状况。如果重大的结构性损坏会破坏您的财务稳定,通常建议购买灾难性保单保护。
地震保险涵盖个人财产吗?
是的,大多数地震保单都包含家具、电器和衣物的个人财产承保,尽管个人物品通常有各自独立的免赔额百分比。
改造房屋可以降低我的地震保险保费吗?
是的,安装地基锚栓、短墙支撑和地震自动关闭阀,可以从参与的保险公司获得10%到30%的保费折扣。
实时追踪您附近的地震风险
使用地震地球仪应用程序监测全球震动,并检查您家周围的断层线活动。