On this page
- La lacune méconnue des assurances habitation classiques
- Comment fonctionnent les prix et les franchises de l'assurance séisme
- Évaluer votre risque personnel et la proximité des failles
- Locataires, copropriétés et mobil-homes : ce qu'il vous faut
- Comment décider si une couverture séisme vous convient
- Questions Frequentes
Avez-vous besoin d'une assurance seisme ? Un guide clair et simple
Découvrez le fonctionnement de l'assurance séisme, les exclusions des contrats classiques, le calcul des franchises et la nécessité de couvrir votre bien.
La lacune méconnue des assurances habitation classiques
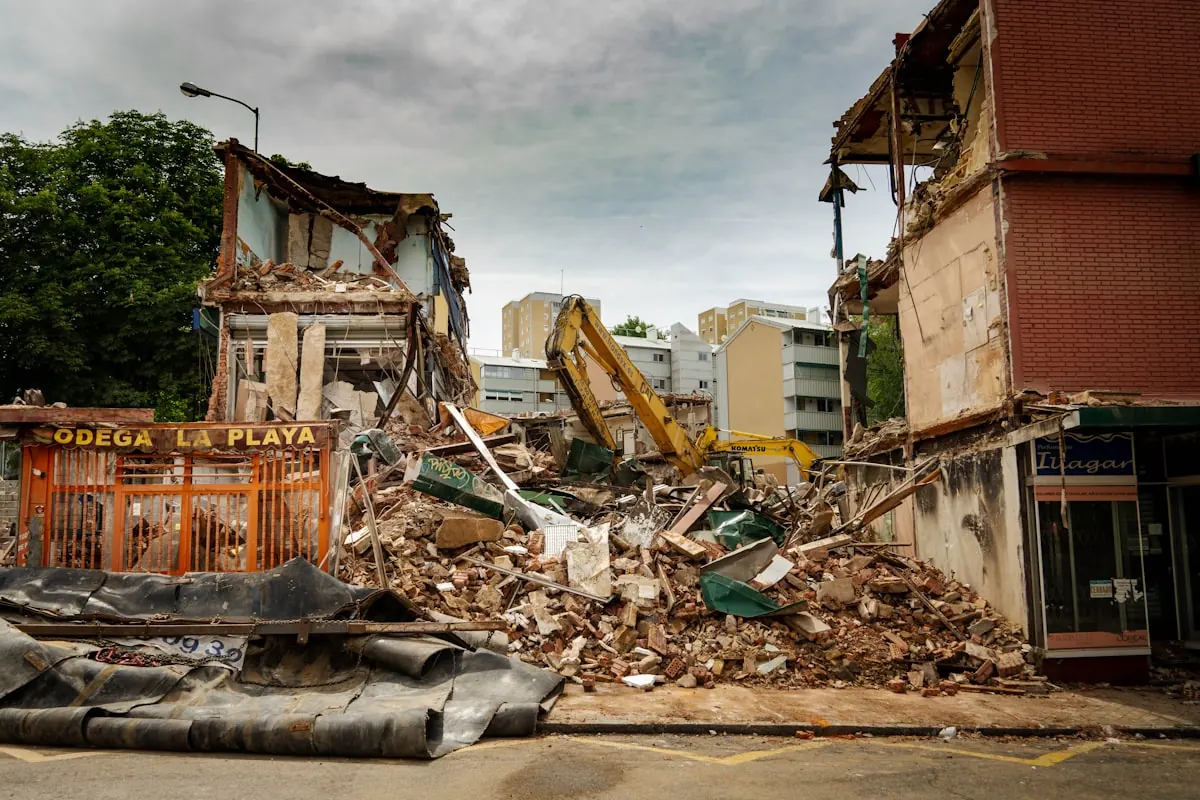
La plupart des propriétaires pensent que leur contrat classique couvre les secousses terrestres, mais les assurances habitation ordinaires excluent explicitement les dommages causés par l'activité sismique. Sans assurance seisme dédiée, les dommages structuraux dus aux ruptures de faille, au tassement du sol ou à la liquéfaction du sol reposent entièrement sur vos épaules. Si un événement majeur frappe votre région, votre assurance habitation principale ne versera aucun centime pour réparer vos fondations ou vos murs.
Cette exclusion existe parce que les événements sismiques engendrent des réclamations simultanées et très étendues qui peuvent épuiser les réserves de capital d'un assureur. Contrairement aux incendies localisés ou aux cambriolages, une seule secousse peut toucher des dizaines de milliers de logements dans toute une zone métropolitaine en quelques secondes. Les assureurs séparent ce risque dans des contrats indépendants ou des avenants optionnels afin de maintenir des primes d'assurance habitation de base abordables pour tous.
Les dommages causés par un incendie déclenché par un séisme représentent une rare exception à cette règle générale. Dans de nombreux États ou régions, les contrats classiques couvrent les dégâts d'incendie causés par la rupture de conduites de gaz après une secousse, même si les dommages dus aux vibrations sont exclus. Cependant, déterminer où s'arrêtent les dégâts liés aux secousses et où commencent ceux de l'incendie entraîne souvent de complexes litiges et des délais de traitement prolongés.
Les frais de subsistance supplémentaires, comme les coûts d'une location temporaire pendant la reconstruction de votre logement, sont également exclus des contrats classiques si les dommages sous-jacents proviennent de secousses sismiques. Connaître ces lacunes vous permet d'évaluer s'il est judicieux, pour le budget de votre ménage, d'ajouter une couverture complémentaire.
Comment fonctionnent les prix et les franchises de l'assurance séisme
Comprendre la structure d'une assurance séisme évite les mauvaises surprises lors de la procédure d'indemnisation. Contrairement aux contrats d'assurance biens classiques qui proposent une franchise fixe en valeur comme 1 000 ou 2 500 dollars, les contrats sismiques calculent la franchise sous forme de pourcentage du montant total de votre couverture. Ce pourcentage varie généralement entre 5 % et 25 % selon votre région et votre profil de risque.
Si votre logement est assuré pour 500 000 dollars et que votre contrat prévoit une franchise de 15 %, vous devez assumer 75 000 dollars de réparations structurales de votre poche avant le début des versements de l'assurance. Cette structure signifie que le contrat sert principalement de protection contre les catastrophes plutôt que d'outil pour les petites réparations esthétiques. Les petites fissures sur les plaques de plâtre ou les retouches mineures de cheminée resteront généralement bien en dessous de votre seuil de franchise.
La couverture du contrat est généralement divisée en trois volets distincts : le logement, les biens personnels et la perte d'usage. Dans de nombreux contrats, chaque volet comporte sa propre franchise distincte, bien que certains assureurs modernes proposent des franchises uniques combinées. La couverture du logement concerne les éléments structuraux comme les fondations, la charpente et le toit, tandis que les biens personnels couvrent les meubles, l'électronique et les vêtements.
Les primes annuelles varient considérablement selon l'emplacement, le type de construction et la nature du sol local. Une maison à ossature bois construite sur de la roche solide dans une zone à risque modéré peut coûter quelques centaines de dollars par an à assurer. À l'inverse, un bâtiment en maçonnerie non armée construit sur un sol de remblai meuble près d'une faille active peut engendrer des milliers de dollars de primes annuelles.
Évaluer votre risque personnel et la proximité des failles
Déterminer si vous avez besoin d'une couverture commence par une évaluation précise de votre géologie locale et des facteurs de risque structuraux. La proximité des zones de failles actives constitue le principal facteur de risque, mais la composition du sol joue un rôle tout aussi crucial. Les propriétés construites sur des remblais non compactés, d'anciens lits de lacs ou des sols à nappe phréatique élevée font face à des risques de liquéfaction qui amplifient la sévérité des secousses. Vous pouvez observer l'activité mondiale récente sur notre carte des seismes en temps réel afin de suivre les tendances sismiques actives dans votre région.
Les matériaux de construction et l'âge du bâtiment influencent considérablement la vulnérabilité structurale lors d'une secousse majeure. Les maisons individuelles à ossature bois sont naturellement flexibles et résistent généralement bien aux secousses, alors que les structures en brique ou en béton non armé subissent des ruptures fragiles sévères. Les logements construits avant la modernisation des codes de construction sismiques - généralement avant 1980 en Californie ou avant 1990 dans le Nord-Ouest du Pacifique - nécessitent souvent des travaux de renforcement pour survivre à de fortes secousses.
Les mesures de modernisation, comme le boulonnage de la charpente à sa fondation en béton et le renforcement des murs nains, réduisent considérablement le risque d'effondrement structural. De nombreux assureurs proposent des réductions de prime allant de 10 % à 30 % pour les travaux de renforcement sismique certifiés. Investir dans des boulons d'ancrage de fondation protège non seulement votre sécurité physique, mais réduit également vos coûts d'assurance à long terme.
Le risque régional s'étend bien au-delà de la Californie et de la côte Ouest. La zone sismique de New Madrid dans le centre des États-Unis, le Wasatch Front dans l'Utah et certaines parties de la Caroline du Sud possèdent tous des historiques de secousses puissantes. Les propriétaires de ces régions sous-estiment fréquemment leur exposition en raison des longs intervalles entre les événements historiques majeurs.
Locataires, copropriétés et mobil-homes : ce qu'il vous faut
Les locataires et les propriétaires de copropriétés pensent souvent à tort qu'ils n'ont pas besoin de protection sismique parce qu'ils ne possèdent pas la structure principale du bâtiment. Pour les locataires, des contrats pour les biens personnels peuvent être souscrits pour une fraction du tarif propriétaire, coûtant souvent moins de 100 dollars par an. Remplacer du matériel électronique, des meubles et des objets personnels endommagés après un événement majeur peut s'avérer financièrement épuisant sans couverture.
Les propriétaires de copropriétés font face à une situation complexe impliquant des structures de bâtiment partagées et les contrats collectifs du syndic. Même si le contrat collectif de votre copropriété peut couvrir la charpente du bâtiment et les parties communes, il comporte souvent une franchise collective élevée. Si un séisme majeur endommage le complexe, le conseil syndical peut imposer une répartition des pertes à chaque copropriétaire pour couvrir cette franchise massive.
La couverture spécialisée de répartition des pertes en copropriété aide à protéger les copropriétaires individuels contre ces factures imprévues de plusieurs milliers de dollars émanant du syndic. Les contrats de copropriété classiques couvrent les murs intérieurs, les installations de cuisine et les effets personnels, mais nécessitent des extensions explicites pour les événements sismiques. L'examen des règlements de copropriété avec votre agent d'assurance permet d'identifier où s'arrête la responsabilité de l'association et où commence la responsabilité personnelle.
Les propriétaires de mobil-homes et de maisons usinées doivent également prendre des précautions supplémentaires. Ces structures peuvent glisser de leurs fondations sur piliers lors de secousses modérées si elles ne disposent pas de systèmes d'ancrage adéquats. Souscrire un contrat d'assurance séisme spécifique aux mobil-homes garantit la prise en charge des frais de remise à niveau et des coûts de réparation structurale.
Comment décider si une couverture séisme vous convient
Décider de souscrire ou non une couverture revient à peser les pertes financières potentielles par rapport à votre tolérance au risque et au budget de votre ménage. Si une défaillance structurale majeure vous poussait à l'insolvabilité financière ou à la saisie, détenir un contrat à franchise élevée sert de filet de sécurité vital. Vous pouvez consulter des stratégies de sécurité plus larges dans notre guide complet de préparation aux séismes afin de renforcer votre résilience globale.
Commencez par demander des devis à votre assureur habitation actuel ou auprès d'organismes d'État dédiés, comme la California Earthquake Authority pour les résidents californiens. Comparez différents pourcentages de franchise pour trouver un équilibre entre des primes annuelles abordables et des coûts restants gérables lors d'une catastrophe. Veillez à ce que le plafond de la garantie perte d'usage couvre au moins 12 à 24 mois de frais de logement locatif local.
Si le coût des contrats s'avère prohibitif dans les zones à haut risque, concentrez vos ressources sur la prévention physique. Renforcer votre logement, sécuriser les chauffe-eau, attacher les meubles lourds et maintenir un fonds de réserve d'urgence offrent une protection considérable même si l'assurance formelle est hors de portée. Le renforcement physique réduit le risque d'effondrement structural, préservant la sécurité de votre famille tout en protégeant votre patrimoine.
Réévaluez votre décision d'assurance tous les deux ou trois ans ou chaque fois que vous entreprenez des rénovations résidentielles. Renforcer les contreventements structuraux ou rembourser le capital de votre prêt hypothécaire modifie votre profil de risque financier au fil du temps. Rester informé sur le risque géologique et les options d'assurance vous permet de protéger votre famille et votre avenir financier en toute confiance.
Lecture Associee
Carte des séismes en temps réel
Explorez les événements sismiques actifs sur une carte interactive 3D globale.
Guide de préparation aux séismes
Découvrez des mesures concrètes pour protéger votre logement et votre famille avant le début des secousses.
Règles de sécurité en cas de séisme
Maîtrisez les techniques de sécurité essentielles comme Se baisser, Se protéger et S'accrocher.
FAQ
Frequently Asked Questions
Est-ce qu'une assurance habitation normale couvre les dommages causés par un séisme ?
Non, les contrats d'assurance habitation et locataire classiques excluent presque toujours les dommages causés par les séismes, la liquéfaction du sol et le tassement du terrain. Vous devez souscrire un contrat séparé ou ajouter une extension pour bénéficier d'une couverture sismique.
Comment les franchises d'assurance séisme sont-elles calculées ?
Contrairement aux franchises classiques exprimées en montant fixe, les franchises des contrats séisme sont calculées en pourcentage du montant total assuré de votre logement, généralement entre 5 % et 25 %. Pour une maison assurée à 400 000 dollars avec une franchise de 10 %, vous payez les premiers 40 000 dollars de réparations.
L'assurance séisme en vaut-elle la peine ?
Cela dépend de votre proximité avec les failles, de la construction de votre logement, du type de sol et de votre niveau de capital immobilier. Si des dommages structuraux majeurs devaient détruire votre stabilité financière, souscrire une protection contre les risques catastrophes est généralement recommandé.
L'assurance séisme couvre-t-elle les biens personnels ?
Oui, la plupart des contrats d'assurance séisme incluent une couverture des biens personnels pour les meubles, les appareils électroménagers et les vêtements, bien que les effets personnels comportent généralement leur propre pourcentage de franchise distinct.
Le renforcement de mon logement peut-il réduire ma prime d'assurance séisme ?
Oui, l'installation de boulons d'ancrage de fondation, de renforcements de murs nains et de vannes d'arrêt sismiques automatique peut vous faire bénéficier de réductions de prime allant de 10 % à 30 % auprès des compagnies d'assurance participantes.
Suivez le risque sismique près de chez vous en temps réel
Surveillez les secousses mondiales et vérifiez l'activité des failles autour de votre domicile grâce à l'application Earthquake Globe.