On this page
- Скрытый пробел в стандартных полисах страхования жилья
- Как работает ценообразование и франшизы в страховании от землетрясений
- Оценка вашего личного риска и близости к разломам
- Арендаторы, владельцы квартир и мобильных домов: что вам нужно
- Как решить, подходит ли вам страховка от землетрясений
- Часто задаваемые вопросы
Нужна ли вам страховка от землетрясений? Простое руководство
Узнайте, как работает страхование от землетрясений, что исключают стандартные полисы, как рассчитываются франшизы и нужна ли страховка вашей собственности.
Скрытый пробел в стандартных полисах страхования жилья
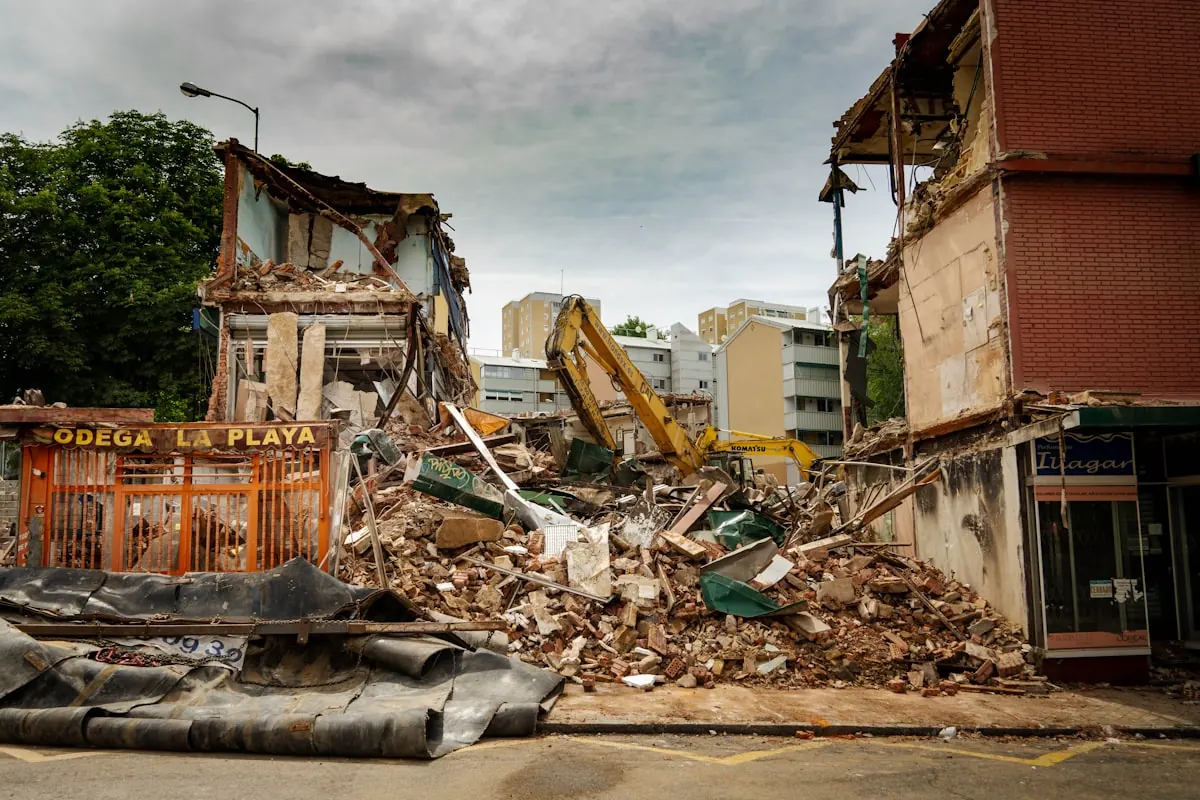
Большинство владельцев недвижимости предполагают, что их стандартный полис покрывает сотрясения грунта, но стандартные полисы страхования жилья явно исключают ущерб, вызванный сейсмической активностью. Без специальной страховки от землетрясений структурные повреждения от разрывов разломов, просадки грунта или разжижения почвы полностью ложатся на ваши плечи. Если в вашем регионе произойдет крупное событие, ваша основная страховка жилья не заплатит ни копейки за ремонт вашего фундамента или стен.
Исключение существует потому, что сейсмические события порождают одновременные, широкомасштабные претензии, которые могут истощить капитальные резервы страховщика. В отличие от локализованных пожаров или краж, одно землетрясение может затронуть десятки тысяч домов по всему столичному региону за считанные секунды. Страховщики разделяют этот риск на отдельные полисы или дополнительные опции, чтобы сохранить премии по стандартным полисам страхования жилья доступными для всех.
Ущерб от пожара, вызванный землетрясением, является редким исключением из этого общего правила. Во многих штатах стандартные полисы страхования жилья покрывают ущерб от пожара, вызванного разрывом газовых линий после землетрясения, даже если ущерб от сотрясений исключен. Однако определение того, где заканчивается ущерб от сотрясений и начинается ущерб от пожара, часто приводит к сложным спорам по претензиям и затягиванию сроков их обработки.
Дополнительные расходы на проживание, такие как временная арендная плата во время реконструкции вашего дома, также исключаются из стандартных полисов, если основной ущерб вызван сейсмическими сотрясениями. Знание этих пробелов позволяет вам оценить, имеет ли смысл добавление дополнительного страхового покрытия для вашего семейного бюджета.
Как работает ценообразование и франшизы в страховании от землетрясений
Понимание структуры страхования от землетрясений предотвращает неприятные сюрпризы во время процесса урегулирования претензий. В отличие от стандартных полисов страхования имущества, которые имеют фиксированную сумму франшизы, например, 1 000 или 2 500 долларов, сейсмические полисы рассчитывают франшизы как процент от общей суммы вашего страхового покрытия. Этот процент обычно колеблется от 5% до 25% в зависимости от вашего штата, региона и профиля риска.
Если ваше жилье застраховано на 500 000 долларов, а ваш полис предусматривает франшизу в 15%, вы должны будете покрыть 75 000 долларов на структурный ремонт из собственного кармана до начала страховых выплат. Эта структура означает, что полис функционирует в основном как защита от катастроф, а не как инструмент для незначительного косметического ремонта. Мелкие трещины в гипсокартоне или незначительный ремонт дымохода обычно значительно ниже порога вашей франшизы.
Покрытие полиса обычно делится на три отдельные категории: жилое помещение, личное имущество и потеря права пользования. Во многих полисах каждая категория имеет свою отдельную франшизу, хотя некоторые современные страховщики предлагают объединенные единые франшизы. Покрытие жилого помещения включает структурные элементы, такие как фундаменты, каркас и крыши, в то время как личное имущество покрывает мебель, электронику и одежду.
Ежегодные премии значительно варьируются в зависимости от местоположения, типа конструкции и местных почвенных условий. Дом с деревянным каркасом, построенный на твердой скале в зоне умеренного риска, может стоить несколько сотен долларов в год для страхования. И наоборот, неармированное кирпичное здание, построенное на мягком насыпном грунте вблизи активной линии разлома, может повлечь за собой тысячи долларов ежегодных премий.
Оценка вашего личного риска и близости к разломам
Определение необходимости страхования начинается с точной оценки вашей местной геологии и факторов структурного риска. Близость к активным зонам разломов является основным фактором риска, но состав грунта играет не менее важную роль. Объекты, построенные на неуплотненном грунте, древних озерных отложениях или почвах с высоким уровнем грунтовых вод, сталкиваются с рисками разжижения, которые усиливают интенсивность сотрясений. Вы можете изучить недавнюю глобальную активность на нашей карте землетрясений в реальном времени, чтобы наблюдать активные сейсмические тенденции в вашем регионе.
Строительные материалы и возраст конструкции значительно влияют на структурную уязвимость во время сильного землетрясения. Деревянные каркасные дома, естественно, гибкие и обычно хорошо выдерживают сотрясения грунта, в то время как неармированные кирпичные или бетонные конструкции подвержены серьезным хрупким разрушениям. Дома, построенные до обновления современных сейсмических строительных норм - обычно до 1980 года в Калифорнии или до 1990 года на Тихоокеанском Северо-Западе - часто требуют модернизации, чтобы выдержать сильные сотрясения.
Меры по модернизации, такие как крепление каркаса дома к бетонному фундаменту и усиление стен-стоек, существенно снижают риск обрушения конструкции. Многие страховые компании предлагают скидки на премии от 10% до 30% за проверенную сейсмическую модернизацию. Инвестиции в анкерные болты фундамента не только защищают вашу физическую безопасность, но и снижают долгосрочные страховые расходы.
Региональный риск простирается далеко за пределы Калифорнии и Западного побережья. Сейсмическая зона Нью-Мадрид в центральной части США, Фронт Уосатч в Юте и части Южной Каролины имеют исторические записи мощных землетрясений. Владельцы жилья в этих регионах часто недооценивают свой риск из-за больших интервалов между крупными историческими событиями.
Арендаторы, владельцы квартир и мобильных домов: что вам нужно
Арендаторы и владельцы квартир часто ошибочно полагают, что им не нужна сейсмическая защита, поскольку они не владеют основной конструкцией здания. Для арендаторов полисы страхования личного имущества могут быть приобретены за небольшую часть полной стоимости страхования домовладельцев, часто по цене менее 100 долларов в год. Замена поврежденной электроники, мебели и личных вещей после крупного события может оказаться финансово обременительной без страховки.
Владельцы кондоминиумов сталкиваются со сложной ситуацией, включающей общие строительные конструкции и основные полисы ТСЖ (товарищества собственников жилья). Хотя ваш основной полис ТСЖ может покрывать каркас здания и общие зоны, он часто имеет высокую общую франшизу. Если сильное землетрясение повредит комплекс, правление ТСЖ может выставить оценку ущерба каждому владельцу квартиры для покрытия этой огромной франшизы.
Специализированное покрытие оценки ущерба кондоминиума помогает защитить отдельных владельцев квартир от этих неожиданных счетов ТСЖ на многие тысячи долларов. Стандартные полисы для квартир покрывают внутренние стены, кухонную сантехнику и личные вещи, но требуют явных дополнений для сейсмических событий. Просмотр устава вашего ТСЖ вместе с вашим страховым агентом помогает определить, где заканчивается ответственность ассоциации и начинается личная ответственность.
Владельцы мобильных и сборных домов также должны принимать дополнительные меры предосторожности. Эти конструкции могут соскользнуть со своих свайных фундаментов во время умеренных сотрясений, если у них нет адекватных систем анкеровки. Добавление специализированных полисов страхования от землетрясений для мобильных домов обеспечивает покрытие как расходов на повторное выравнивание, так и расходов на структурный ремонт.
Как решить, подходит ли вам страховка от землетрясений
Решение о покупке страховки сводится к сопоставлению потенциальных финансовых потерь с вашей толерантностью к риску и бюджетом домохозяйства. Если крупное структурное повреждение приведет вас к финансовой несостоятельности или потере залога, полис с высокой франшизой действует как жизненно важная страховочная сетка. Вы можете ознакомиться с более широкими стратегиями безопасности в нашем полном руководстве по подготовке к землетрясениям для укрепления общей устойчивости.
Начните с запроса расчетов стоимости у вашего текущего страховщика жилья или уполномоченных государственных органов, таких как Управление по землетрясениям Калифорнии для жителей Калифорнии. Сравните различные процентные франшизы, чтобы найти баланс между доступными годовыми премиями и управляемыми расходами из собственного кармана во время бедствия. Убедитесь, что лимит покрытия потери права пользования покрывает как минимум от 12 до 24 месяцев стоимости аренды местного жилья.
Если стоимость полиса оказывается непомерной в зонах высокого риска, сосредоточьте свои ресурсы на физическом смягчении последствий. Модернизация вашего дома, закрепление водонагревателей, крепление тяжелой мебели и поддержание резервного фонда на случай чрезвычайной ситуации обеспечивают существенную защиту, даже если формальная страховка недоступна. Физическая модернизация снижает риск обрушения конструкции, сохраняя вашу семью в безопасности и сберегая ваш капитал.
Пересматривайте свое страховое решение каждые несколько лет или всякий раз, когда вы проводите ремонт дома. Обновление структурных креплений или погашение основной суммы ипотечного кредита со временем меняет ваш финансовый профиль риска. Оставаясь в курсе геологических рисков и вариантов полисов, вы сможете уверенно защитить свою семью и финансовое будущее.
Похожие статьи
Карта землетрясений в реальном времени
Исследуйте активные сейсмические события на глобальной 3D интерактивной карте.
Руководство по подготовке к землетрясениям
Узнайте практические шаги по защите вашего дома и семьи до начала сотрясений.
Правила безопасности при землетрясениях
Освойте основные методы безопасности, такие как «Упасть, Укрыться, Держаться».
FAQ
Frequently Asked Questions
Покрывает ли обычная страховка жилья ущерб от землетрясений?
Нет, стандартные полисы страхования жилья и арендаторов почти всегда исключают ущерб, вызванный землетрясениями, разжижением грунта и оседанием почвы. Вы должны приобрести отдельный полис или добавить дополнительную опцию, чтобы получить сейсмическое покрытие.
Как рассчитываются франшизы по страховке от землетрясений?
В отличие от стандартных франшиз, основанных на фиксированной сумме в долларах, франшизы по полисам от землетрясений рассчитываются как процент от общей суммы страхового покрытия вашего жилья, обычно от 5% до 25%. Для дома, застрахованного на 400 000 долларов с франшизой в 10%, вы оплачиваете первые 40 000 долларов ремонта.
Стоит ли страховка от землетрясений своих денег?
Это зависит от вашей близости к разломам, конструкции дома, типа почвы и положения собственного капитала. Если серьезный структурный ущерб разрушит вашу финансовую стабильность, то, как правило, рекомендуется иметь полис защиты от катастроф.
Покрывает ли страховка от землетрясений личное имущество?
Да, большинство полисов от землетрясений включают покрытие личного имущества для мебели, бытовой техники и одежды, хотя для личных вещей обычно применяется своя отдельная процентная франшиза.
Может ли модернизация моего дома снизить премию по страховке от землетрясений?
Да, установка анкерных болтов фундамента, усиление стен-стоек и сейсмических отсечных клапанов может принести скидки на премию от 10% до 30% от участвующих страховых компаний.
Отслеживайте сейсмический риск рядом с вами в реальном времени
Отслеживайте глобальные землетрясения и проверяйте активность линий разломов вокруг вашего дома с помощью приложения Earthquake Globe.